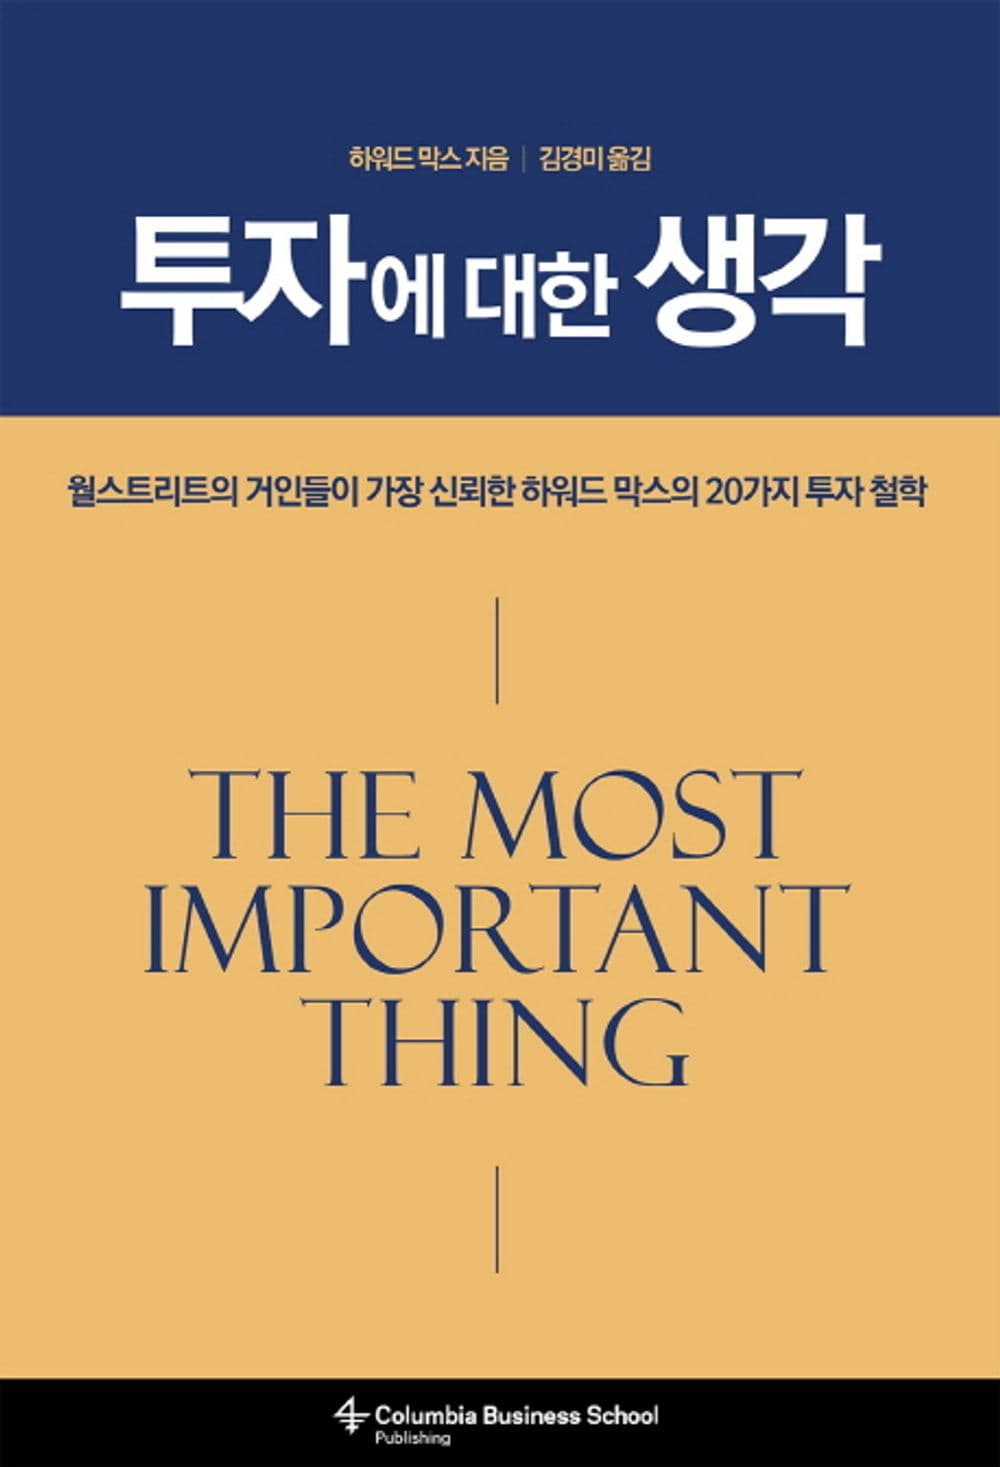
이런 상황이라면
뉴스와 전망을 열심히 읽는데도 매번 고점에 들어가고 저점에 파는 사람에게 맞는다. 종목은 아는데 "지금 들어갈 때인가"를 판단할 기준이 없는 상태라면 더 그렇다. 반대로 구체적인 재무제표 분석법이나 매매 기술을 찾는다면 다른 책이 낫다.
한눈에 보기
이 책은 "무엇을 살까"가 아니라 "지금 어떻게 생각해야 하는가"를 다룬다. 막스는 투자의 성패가 종목 선택보다 리스크 인식에서 갈린다고 본다. 핵심은 "2차적 사고"다. 남들과 같은 정보로 같은 결론에 도달하면 초과수익은 나오지 않는다. 그래서 그는 가격과 가치의 간격, 그리고 시장 참여자들의 심리 상태를 계속 측정하라고 말한다. 미래를 맞히는 대신 사이클의 현재 위치를 가늠하는 것이 이 책의 방법이다. 투자 판단을 "예측 문제"에서 "확률과 대비 문제"로 옮긴다.
기존 투자서가 수익을 올리는 기법을 가르친다면, 이 책은 손실을 피하는 태도를 가르친다. 막스는 공격보다 방어가 장기 성과를 결정한다고 본다. 좋은 수익률은 좋은 종목에서 오는 게 아니라, 비싸게 사지 않는 데서 온다. 또 운과 실력을 구분하라고 반복한다. 한 번의 성공은 실력의 증거가 아니라 표본 하나일 뿐이다. 그래서 이 책의 결론은 겸손한 쪽에 가깝다. 모르는 것을 인정하는 투자자가 결국 살아남는다.
핵심 인사이트
- 01
1차적 사고는 이미 가격에 들어 있다
좋은 기업을 사는 것과 좋은 투자를 하는 것은 다른 일이다. "이 회사는 전망이 밝다, 그러니 사자"는 1차적 사고다. 누구나 그렇게 생각하면 그 전망은 이미 가격에 반영돼 있다. 2차적 사고는 한 단계 더 간다. "다들 밝다고 보는데, 그 기대가 가격에 얼마나 들어갔나. 기대가 빗나가면 얼마를 잃나." 결국 초과수익은 남들이 틀렸을 때만 생긴다. 그래서 막스는 편안한 합의에서 벗어난 자리를 찾으라고 말한다. 남들과 다르게, 그리고 더 정확하게 생각해야 한다는 조건이 동시에 붙는다.
- 02
리스크는 변동성이 아니라 영구적 손실 가능성이다
교과서는 리스크를 가격 흔들림으로 측정한다. 막스는 그 정의가 투자자가 실제로 두려워하는 것과 다르다고 본다. 진짜 리스크는 돈을 영구히 잃을 확률이다. 더 까다로운 점은 리스크가 사후에만 보인다는 것이다. 사고가 나지 않은 다리를 보고 안전하다고 결론 내릴 수 없다. 2008년 이전의 많은 상품이 수년간 안정적인 수익을 냈다는 사실이 그 증거다. 그래서 "수익률이 좋았다"는 말은 "리스크가 작았다"의 근거가 되지 못한다.
- 03
사이클은 예측할 수 없지만 위치는 읽을 수 있다
막스는 미래를 맞히려는 시도를 포기하라고 말한다. 대신 지금 사이클의 어디쯤 있는지는 관찰 가능하다고 본다. 측정 대상은 지표가 아니라 분위기다. 돈이 쉽게 빌려지는가, 투자자들이 위험한 거래에 경쟁적으로 달려드는가, "이번엔 다르다"는 말이 들리는가. 이런 신호가 겹칠 때는 비싸게 사고 있을 확률이 높다. 반대로 모두가 겁에 질려 좋은 자산까지 던질 때가 기회다. 온도계를 읽는 일과 날씨를 예보하는 일은 다르다. 그는 전자만 하라고 권한다.
- 04
방어적 투자가 장기 성과를 만든다
장기적으로 돋보이는 투자자는 가장 크게 번 사람이 아니다. 크게 잃은 해가 없는 사람이다. 복리는 하락에 특히 취약하다. 50% 손실을 회복하려면 100%를 벌어야 한다. 그래서 막스는 홈런보다 타격 실패를 줄이는 쪽을 택한다. 안전마진, 과도한 레버리지 회피, 최악의 경우를 견딜 수 있는 포지션 크기가 그 수단이다. 이 관점에서 "이번에 기회를 놓치면 어쩌지"라는 두려움은 가장 비싼 감정이다. 살아남는 것이 먼저고 수익은 그다음이다.
- 05
운과 실력을 가르는 건 결과가 아니라 과정이다
투자 결과는 표본이 하나뿐인 실험이다. 실제로 일어난 역사는 일어날 수 있었던 여러 역사 중 하나일 뿐이다. 그래서 수익이 났다는 사실만으로 판단이 옳았다고 결론 내릴 수 없다. 운 좋게 맞은 무리한 베팅과 신중한 판단은 좋은 해에 똑같이 보인다. 차이는 나쁜 해에 드러난다. 막스는 그래서 결과가 아니라 결정 당시의 근거를 기록하고 평가하라고 말한다. 평가 기준을 수익률에서 판단의 질로 옮기는 일이다.
- 06
"모른다"를 인정하는 쪽이 유리하다
시장에는 미래를 아는 사람처럼 말하는 목소리가 넘친다. 막스는 자신을 "나는 모른다" 학파에 둔다. 모른다고 인정하면 행동이 달라진다. 한 가지 시나리오에 전부 걸지 않고, 여러 결과를 견딜 수 있게 배치한다. 반대로 확신이 강한 투자자는 레버리지를 쓰고 집중한다. 맞으면 크게 벌지만 틀리면 복구가 불가능하다. 겸손은 심리적 미덕이 아니라 생존 기술이다.
이렇게 적용한다
상황모두가 오른다고 말하는 자산에 들어갈지 고민할 때
매수 근거를 "왜 오를까" 대신 "지금 가격에 어떤 기대가 들어 있나"로 바꿔 적는다. 그 기대가 빗나갔을 때 얼마를 잃는지 숫자로 먼저 계산한다. 하락 폭을 견딜 수 없으면 좋은 자산이어도 비중을 줄인다.
상황시장이 급락해 계좌를 보기 싫어질 때
사이클 위치를 점검하는 질문지를 꺼낸다. 대출이 어려워졌는가, 뉴스가 비관으로 기울었는가, 좋은 자산도 함께 팔리고 있는가. 세 개가 모두 "예"라면 공포가 아니라 분할 매수를 검토할 구간으로 본다.
상황지난 투자 성과를 돌아볼 때
수익률 대신 결정 기록을 펼친다. 각 매수에 대해 당시 근거가 지금도 유효한지, 결과가 근거 때문인지 운 때문인지 나눠 적는다. 운으로 번 건은 성공 사례에서 제외한다.
ACTION ITEMS
오늘 바로 할 수 있는 것.
- ✓보유 자산 중 하나를 골라 50% 하락 시 대응 시나리오를 세 줄로 적는다.
- ✓최근 매수 한 건의 "당시 판단 근거"를 메모로 남겨 투자 일지를 시작한다.
- ✓지금 시장의 사이클 온도를 재는 질문 5개를 만들어 체크리스트로 저장한다.
- ✓레버리지나 신용 사용 내역을 확인하고, 최악의 경우 버틸 수 있는지 계산한다.
- ✓관심 종목 하나에 대해 "시장의 합의"와 "내 생각의 차이"를 한 문단으로 쓴다.
밑줄 그은 문장
“남들과 다르게 생각하고, 동시에 더 정확해야 한다. 둘 중 하나만으로는 초과수익이 나오지 않는다.”
“리스크는 가격의 흔들림이 아니라 돈을 영구히 잃을 가능성이다.”
이 책이 답하지 않는 것
구체적인 기업 분석법이나 매매 타이밍 기법은 다루지 않는다. 저자가 운용한 부실채권 중심의 전략적 맥락이 깔려 있어, 소액 개인투자자의 포트폴리오 구성이나 세금·연금 같은 실무 문제는 범위 밖이다.
이 통찰의 근거가 궁금하다면?
원서·번역서 정보와 가격은 판매처에서 확인하세요.
※ 구매 링크는 제휴 활동의 일환이며, 이를 통해 일정액의 수수료를 제공받습니다. 구매자에게 추가 비용은 발생하지 않습니다.
비슷한 주제의 책
NEWSLETTER
매일 아침, 새로운 인사이트
하루의 시작을 도와줄 책 한 권의 핵심과 실천 과제를 보내드립니다.